ছবি- বিআইবিএম
ব্যাংকের আর্থিক অবস্থা ভালো দেখানোর প্রবণতাই খেলাপি ঋণের প্রকৃত চিত্র প্রকাশে বাধা হয়ে দাঁড়াচ্ছে। ঋণখেলাপি শনাক্তে বিলম্ব, প্রভিশন সংরক্ষণের চাপ এবং ব্যবস্থাপনার জবাবদিহির ঘাটতিকে এর অন্যতম কারণ হিসেবে চিহ্নিত করেছে বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের (বিআইবিএম) গবেষণা। এতে উঠে এসেছে, ঋণ পুনঃতফসিলের মাধ্যমেও ব্যাংকের আর্থিক সূচক উন্নত দেখানোর প্রবণতা রয়েছে।
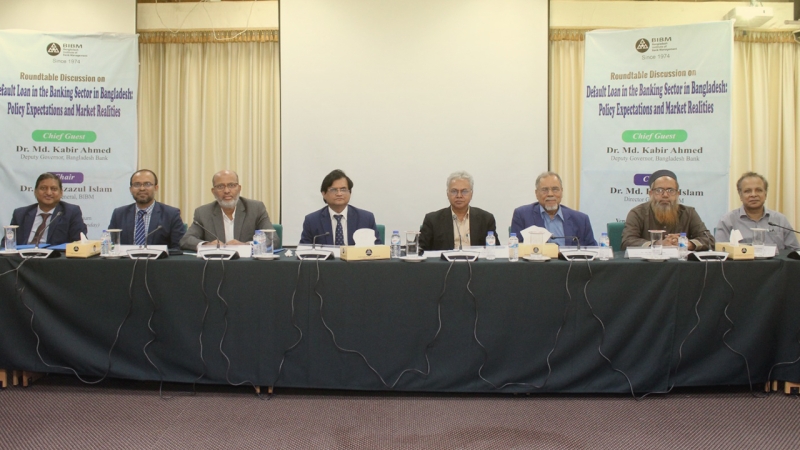
সোমবার (১৯ অক্টোবর) রাজধানীর মিরপুরে বিআইবিএম অডিটোরিয়ামে ‘বাংলাদেশের ব্যাংকিং খাতে খেলাপি ঋণ: নীতিগত প্রত্যাশা ও বাজারের বাস্তবতা’ শীর্ষক গোলটেবিল আলোচনায় গবেষণার এসব তথ্য তুলে ধরা হয়।
গবেষণায় বলা হয়েছে, ২০২৬ সালের জুন শেষে দেশের ব্যাংক খাতে খেলাপি ঋণের হার দাঁড়িয়েছে ৩৩ দশমিক ২ শতাংশে। অর্থাৎ, ব্যাংকগুলোর বিতরণ করা মোট ঋণের প্রায় এক-তৃতীয়াংশই খেলাপি হিসেবে চিহ্নিত হয়েছে। এমন পরিস্থিতিতে ঋণ অনুমোদন থেকে শুরু করে বিতরণ, তদারকি, খেলাপি শনাক্তকরণ এবং আদায় পর্যন্ত পুরো ব্যবস্থার দুর্বলতা নতুন করে সামনে এসেছে।
বিআইবিএমের গবেষণায় সবচেয়ে গুরুত্বপূর্ণ যে বিষয়টি উঠে এসেছে, তা হলো ব্যাংকের প্রকৃত আর্থিক পরিস্থিতি এবং প্রকাশিত হিসাবের মধ্যে ব্যবধান তৈরির ঝুঁকি। কোনো ঋণ নির্ধারিত সময়ে পরিশোধ না হলেও সেটিকে যথাসময়ে খেলাপি হিসেবে স্বীকৃতি না দিলে ব্যাংকের সম্পদের গুণগত মান বাস্তবের তুলনায় ভালো দেখাতে পারে। একই সঙ্গে প্রয়োজনীয় প্রভিশন সংরক্ষণের চাপও সাময়িকভাবে কম দেখানোর সুযোগ তৈরি হয়।
গবেষণায় খেলাপি ঋণ স্বীকৃতিতে বিলম্বের পেছনে তিনটি বিষয়কে বিশেষভাবে চিহ্নিত করা হয়েছে। এগুলো হলো প্রয়োজনীয় প্রভিশন সংরক্ষণের চাপ, ব্যাংক ব্যবস্থাপনার জবাবদিহি নিয়ে উদ্বেগ এবং সম্পদের গুণগত মানসংক্রান্ত সূচক ভালো দেখানোর প্রবণতা।
এর ফলে ব্যাংকের প্রকৃত ঝুঁকি যথাসময়ে প্রকাশ না পাওয়ার আশঙ্কা তৈরি হয়। কোনো ঋণের আর্থিক অবস্থা খারাপ হলেও সেটি দেরিতে চিহ্নিত হলে ব্যাংক কর্তৃপক্ষ, নিয়ন্ত্রক সংস্থা ও আমানতকারীদের কাছে ঝুঁকির পূর্ণ চিত্র পৌঁছাতে বিলম্ব হতে পারে।
ব্যাংকিং ব্যবস্থায় বিদ্যমান প্রণোদনা, নীতির প্রয়োগ এবং ব্যবস্থাপনাগত দুর্বলতার কারণে খেলাপি ঋণের প্রকৃত অবস্থা প্রকাশে কী ধরনের সমস্যা তৈরি হতে পারে, গবেষণায় তা বিশ্লেষণ করেছে।
গবেষণায় ঋণ পুনঃতফসিলের বিষয়টিও গুরুত্ব পেয়েছে। সাধারণভাবে আর্থিক সংকটে পড়া কিন্তু ব্যবসা চালিয়ে যাওয়ার সক্ষমতা থাকা ঋণগ্রহীতাকে পুনরুদ্ধারের সুযোগ দিতে ঋণ পুনঃতফসিল করা হয়। এতে ঋণ পরিশোধের সময়সূচি পরিবর্তন করে ব্যবসা সচল রাখা এবং ব্যাংকের পাওনা আদায়ের সম্ভাবনা বাড়ানোর চেষ্টা করা হয়।
কিন্তু বিআইবিএমের গবেষণায় দেখা গেছে, প্রকৃত ব্যবসায়িক পুনরুদ্ধারের পাশাপাশি খেলাপি ঋণ ও প্রভিশনসংক্রান্ত সূচক উন্নত দেখানোর প্রবণতাও পুনঃতফসিলের সিদ্ধান্তে ভূমিকা রাখতে পারে।
অর্থাৎ, পুনঃতফসিলের উদ্দেশ্য সব ক্ষেত্রে একই নয়। কোনো ঋণগ্রহীতার ব্যবসা সত্যিকার অর্থে পুনরুদ্ধারযোগ্য হলে এই সুবিধা কার্যকর হতে পারে। বিপরীতে ঋণ পরিশোধের বাস্তব সক্ষমতা যাচাই না করে পুনঃতফসিল করা হলে ঋণের অন্তর্নিহিত ঝুঁকি থেকে যেতে পারে।
গবেষণায় অংশগ্রহণকারী ৮০ শতাংশ উত্তরদাতা মনে করেন, নিয়ন্ত্রক নীতিতে শিথিলতা কিংবা বারবার নীতিগত হস্তক্ষেপ ব্যাংক খাতে ঋণ শৃঙ্খলাকে দুর্বল করে। তাঁদের এই মূল্যায়ন ঋণ পুনঃতফসিল, শ্রেণীকরণ এবং আদায়সংক্রান্ত নীতির ধারাবাহিকতা বজায় রাখার গুরুত্ব তুলে ধরে।
তবে গবেষকেরা স্পষ্ট করেছেন, এসব উত্তরদাতাদের অভিমত ও উপলব্ধির প্রতিফলন। এগুলো দেশের সব ব্যাংকে সংশ্লিষ্ট সমস্যার প্রকৃত ব্যাপকতার পরিসংখ্যান নয়।
ঋণ বিতরণের আগের মূল্যায়ন প্রক্রিয়াতেও বড় ধরনের দুর্বলতা চিহ্নিত হয়েছে। গবেষণায় অংশগ্রহণকারীদের ৬৮ দশমিক ৮ শতাংশ জানিয়েছেন, ঋণ মূল্যায়নের সময় প্রায়ই নগদ প্রবাহ যথাযথভাবে বিশ্লেষণ করা হয় না।
এ ছাড়া ৪৩ দশমিক ৮ শতাংশ উত্তরদাতা শিল্প ও খাতভিত্তিক ঝুঁকি বিশ্লেষণের ঘাটতির কথা বলেছেন।
এই দুটি তথ্য ব্যাংকের ঋণ অনুমোদন পদ্ধতির একটি মৌলিক সমস্যার দিকে ইঙ্গিত করে। ঋণগ্রহীতার কাছে পর্যাপ্ত জামানত থাকলেই তিনি নিয়মিত ঋণ পরিশোধ করতে পারবেন, এমন নিশ্চয়তা নেই। ঋণ পরিশোধের মূল সক্ষমতা নির্ভর করে ব্যবসা থেকে কত নগদ অর্থ আসছে, পরিচালন ব্যয় মেটানোর পর কত অর্থ অবশিষ্ট থাকছে এবং ভবিষ্যতে ঋণের কিস্তি পরিশোধের সামর্থ্য কতটা রয়েছে, তার ওপর।
বিআইবিএমের গবেষণায় তাই জামানতনির্ভর ঋণ অনুমোদনের পরিবর্তে নগদ প্রবাহ ও প্রকৃত ঋণ পরিশোধ সক্ষমতাকে মূল্যায়নের কেন্দ্রে রাখার সুপারিশ করা হয়েছে।
শুধু ঋণ অনুমোদনের সময় নয়, অর্থ বিতরণের পরও ব্যাংকগুলোর তদারকিতে ঘাটতি রয়েছে বলে গবেষণায় উঠে এসেছে। বিশেষ করে ঋণের অর্থ নির্ধারিত খাতে ব্যবহার হচ্ছে কি না, ঋণগ্রহীতার ব্যবসা থেকে প্রত্যাশিত নগদ প্রবাহ আসছে কি না এবং ব্যবসাপ্রতিষ্ঠানের কার্যক্রম স্বাভাবিক রয়েছে কি না, তা নিয়মিত পর্যবেক্ষণের ক্ষেত্রে সীমাবদ্ধতা চিহ্নিত হয়েছে।
গবেষণায় কয়েকটি বিষয়কে খেলাপি ঋণের আগাম সতর্কসংকেত হিসেবে উল্লেখ করা হয়েছে। এর মধ্যে রয়েছে ঋণের কিস্তি বকেয়া পড়া, অস্বাভাবিক ব্যাংক লেনদেন, নগদ প্রবাহ কমে যাওয়া, ঋণের অর্থ অন্য খাতে সরিয়ে নেওয়া এবং ঋণগ্রহীতার ঝুঁকির মান অবনতি হওয়া।
এসব সংকেত যথাসময়ে শনাক্ত করা গেলে ঋণ পুরোপুরি খেলাপি হওয়ার আগেই ব্যাংক ব্যবস্থা নিতে পারে। বিপরীতে সংকেতগুলো উপেক্ষিত হলে সমস্যা বড় হওয়ার পর ঋণ আদায়ের চেষ্টা শুরু করতে হয়, যা অনেক ক্ষেত্রে বেশি জটিল ও ব্যয়বহুল হয়ে পড়ে।
ঋণ অনুমোদনে সুশাসনের ঘাটতিও গবেষণায় বড় সমস্যা হিসেবে উঠে এসেছে। অংশগ্রহণকারীদের ৬০ শতাংশ সংশ্লিষ্ট পক্ষকে ঋণ প্রদানকে একটি গুরুত্বপূর্ণ সমস্যা হিসেবে বিবেচনা করেছেন।
সংশ্লিষ্ট পক্ষকে ঋণ দেওয়ার ক্ষেত্রে স্বার্থের সংঘাতের ঝুঁকি থাকে। ব্যাংকের মালিকানা, পরিচালনা বা ব্যবস্থাপনার সঙ্গে সম্পর্কিত ব্যক্তি ও প্রতিষ্ঠানের ঋণ অনুমোদনে সাধারণ ঋণগ্রহীতার মতো স্বাধীন মূল্যায়ন এবং সমানভাবে নীতিমালা প্রয়োগ নিশ্চিত করা জরুরি।
গবেষণায় অংশগ্রহণকারীরা ঋণ অনুমোদন ও সুশাসনের ক্ষেত্রেই নীতিমালা এবং বাস্তব প্রয়োগের সবচেয়ে বড় ব্যবধান চিহ্নিত করেছেন। এরপর রয়েছে ঋণ মূল্যায়ন এবং ঋণ পুনঃতফসিল ও পুনর্গঠনের ক্ষেত্রে নীতিগত প্রত্যাশা ও বাস্তব চর্চার পার্থক্য।
এর অর্থ, ব্যাংকিং খাতে শুধু নতুন নীতিমালা প্রণয়ন করলেই খেলাপি ঋণের সমস্যা সমাধান হবে না। বিদ্যমান নীতিমালা বাস্তবে কতটা কার্যকরভাবে প্রয়োগ হচ্ছে এবং সিদ্ধান্ত গ্রহণকারীদের জবাবদিহি নিশ্চিত করা যাচ্ছে কি না, সেটিও সমান গুরুত্বপূর্ণ।
গোলটেবিল আলোচনায় বিআইবিএমের মহাপরিচালক ড. মো. এজাজুল ইসলাম বলেন, গবেষণাটি ঋণ মূল্যায়নের মান, ঋণ প্রদানের সিদ্ধান্ত গ্রহণে স্বাধীনতা, ঋণ বিতরণ-পরবর্তী তদারকি এবং ঋণ পুনর্গঠন ও আদায় প্রক্রিয়ার কার্যকারিতা নিয়ে গুরুত্বপূর্ণ প্রশ্ন উত্থাপন করেছে।
তিনি বলেন, ‘খেলাপি ঋণের উচ্চ হার একটি উপসর্গ মাত্র; আমাদের কাজ হলো এর কারণগুলো খতিয়ে দেখা এবং বাস্তবায়নযোগ্য সংস্কার চিহ্নিত করা।’
খেলাপি ঋণ আদায়ের ক্ষেত্রেও একক কোনো পদ্ধতির ওপর নির্ভর না করার সুপারিশ করেছে বিআইবিএম। গবেষণায় ঋণগ্রহীতার সঙ্গে আলোচনা ও সমঝোতা, ঋণ পুনর্গঠন, জামানত নগদায়ন, আইনি পদক্ষেপ এবং বিকল্প বিরোধ নিষ্পত্তি পদ্ধতির কার্যকর ব্যবহারের ওপর গুরুত্ব দেওয়া হয়েছে।
কোনো ঋণের ক্ষেত্রে কোন পদ্ধতি কার্যকর হবে, তা নির্ভর করবে ঋণগ্রহীতার ব্যবসা চালিয়ে যাওয়ার সক্ষমতা, ভবিষ্যতে অর্থ পরিশোধের সম্ভাবনা এবং আইনগতভাবে পাওনা আদায়ের বাস্তব সুযোগের ওপর।
ব্যাংকিং খাতের বর্তমান পরিস্থিতিতে এসব সুপারিশের গুরুত্ব আরও বেড়েছে। খেলাপি ঋণের উচ্চ হার ব্যাংকের আয়, মূলধন ও নতুন ঋণ দেওয়ার সক্ষমতার ওপর চাপ তৈরি করে। একই সঙ্গে প্রয়োজনীয় প্রভিশন সংরক্ষণ করতে না পারলে ব্যাংকের আর্থিক ভিত্তি আরও দুর্বল হওয়ার ঝুঁকি থাকে।
তাই খেলাপি ঋণ কমানোর উদ্যোগের পাশাপাশি প্রকৃত খেলাপি ঋণের পরিমাণ স্বচ্ছভাবে প্রকাশ করা জরুরি। ঋণ পুনঃতফসিলের মাধ্যমে সাময়িকভাবে সূচক উন্নত দেখানোর পরিবর্তে ঋণগ্রহীতার প্রকৃত পরিশোধ সক্ষমতা যাচাই এবং কার্যকর আদায় নিশ্চিত করার ওপর গুরুত্ব দিয়েছে গবেষণাটি।
অনুষ্ঠানে স্বাগত বক্তব্য দেন বিআইবিএমের পরিচালক (গবেষণা, উন্নয়ন ও পরামর্শ) অধ্যাপক মো. শিহাব উদ্দিন খান। মূল প্রবন্ধ উপস্থাপন করেন বিআইবিএমের সহযোগী অধ্যাপক ড. মো. শহীদ উল্লাহ, অধ্যাপক মোহাম্মদ মহিউদ্দিন সিদ্দিকী এবং বাংলাদেশ ব্যাংকের কর্মকর্তা মো. নুরুল আলম ও মো. রাসেল হাসান।
আলোচক হিসেবে অংশ নেন বিআইবিএমের সাবেক এ কে গঙ্গোপাধ্যায় চেয়ার প্রফেসর এস. এ. চৌধুরী, সুপারনিউমারারি প্রফেসর মো. আলী হোসেন প্রধানিয়া, ঢাকা বিশ্ববিদ্যালয়ের ব্যাংকিং অ্যান্ড ইন্স্যুরেন্স বিভাগের অধ্যাপক ও চেয়ারম্যান ড. মো. শহীদুল ইসলাম জাহিদ এবং পূবালী ব্যাংকের উপব্যবস্থাপনা পরিচালক মোহাম্মদ এশা।
অনুষ্ঠানে প্রধান অতিথি ছিলেন বাংলাদেশ ব্যাংকের ডেপুটি গভর্নর ড. মো. কবির আহমেদ। সভাপতিত্ব ও সমাপনী বক্তব্য দেন বিআইবিএমের মহাপরিচালক ড. মো. এজাজুল ইসলাম।