ছবি- ডিএসজে
দেশে মূল্যস্ফীতি কমছে, কিন্তু সেই স্বস্তি এখনো ঋণের সুদ কমানোর পথ খুলে দিতে পারেনি। অন্যদিকে উচ্চ সুদ, দুর্বল বিনিয়োগ ও ব্যাংক খাতের ঝুঁকির মধ্যে বেসরকারি ঋণের প্রবৃদ্ধি নেমেছে মাত্র ৪ দশমিক ৭৫ শতাংশে। অর্থাৎ বাংলাদেশ ব্যাংক এখন এমন এক পরিস্থিতির মুখে—সুদ আরও কমালে মূল্যস্ফীতি আবার বাড়ার ঝুঁকি, আবার সুদ বেশি সময় উঁচুতে রাখলে বিনিয়োগ ও অর্থনৈতিক পুনরুদ্ধারে চাপ দীর্ঘায়িত হওয়ার আশঙ্কা।
এই দ্বিমুখী চাপের মধ্যেই অক্টোবর-ডিসেম্বর ২০২৬ প্রান্তিকের মুদ্রানীতিতে নীতি সুদহার ৯ দশমিক ৫০ শতাংশে অপরিবর্তিত রেখেছে বাংলাদেশ ব্যাংক। স্ট্যান্ডিং লেন্ডিং ফ্যাসিলিটি (এসএলএফ) হারও ১১ শতাংশ এবং স্ট্যান্ডিং ডিপোজিট ফ্যাসিলিটি (এসডিএফ) হার ৭ দশমিক ৫০ শতাংশে বহাল রয়েছে।
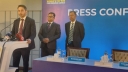
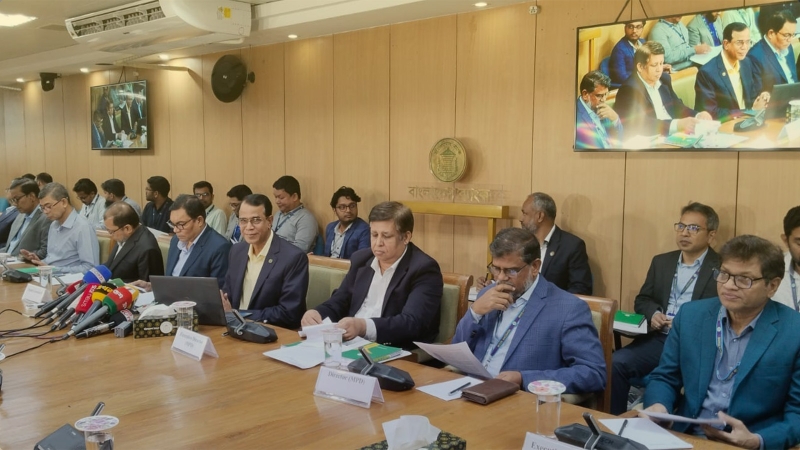
বুধবার (৩০ সেপ্টেম্বর) বাংলাদেশ ব্যাংকের প্রধান কার্যালয়ে নতুন মুদ্রানীতি ঘোষণা করেন ডেপুটি গভর্নর ড. মো. হাবিবুর রহমান। এবারই প্রথম ছয় মাসের পরিবর্তে তিন মাসের জন্য মুদ্রানীতি প্রকাশ করেছে কেন্দ্রীয় ব্যাংক। ফলে অর্থনীতির পরিস্থিতি বদলালে আগের তুলনায় দ্রুত নীতিগত অবস্থান পুনর্মূল্যায়নের সুযোগ তৈরি হলো।
কেন্দ্রীয় ব্যাংকের সামনে সবচেয়ে বড় প্রশ্ন এখন—৮ শতাংশের ওপরে থাকা মূল্যস্ফীতি নাকি ৫ শতাংশের নিচে নেমে যাওয়া বেসরকারি ঋণ প্রবৃদ্ধি, কোনটিকে আগে সামলানো হবে?
বাংলাদেশ ব্যাংক আপাতত মূল্যস্ফীতিকেই বড় ঝুঁকি হিসেবে দেখছে। জুনে সার্বিক মূল্যস্ফীতি ছিল ৯ দশমিক ১৬ শতাংশ। আগস্টে তা নেমে এসেছে ৮ দশমিক ২৬ শতাংশে, যা ১০ মাসের মধ্যে সর্বনিম্ন। খাদ্য মূল্যস্ফীতি কমে ৭ দশমিক ০২ শতাংশে নামা এই উন্নতির বড় কারণ। কিন্তু খাদ্যবহির্ভূত মূল্যস্ফীতি এখনো ৯ দশমিক ৩২ শতাংশ।
অর্থাৎ বাজারে চাল-ডাল-সবজির মতো খাদ্যের মূল্যচাপ কিছুটা কমলেও বাসাভাড়া, পরিবহন, শিক্ষা, চিকিৎসাসহ খাদ্যের বাইরের জীবনযাত্রার ব্যয়ের চাপ পুরোপুরি কমেনি।
এর ওপর নতুন ঝুঁকি যোগ হয়েছে জ্বালানি। মধ্যপ্রাচ্যের দীর্ঘস্থায়ী সংঘাত, হরমুজ প্রণালিতে বিঘ্ন, বিশ্ববাজারে জ্বালানির দামের অস্থিরতা এবং দেশে নিয়ন্ত্রিত জ্বালানি মূল্য বাড়ানোর প্রভাব সামনে পরিবহন ও উৎপাদন খরচে ছড়িয়ে পড়তে পারে। জাতীয় বেতন কাঠামো বাস্তবায়নের সম্ভাব্য প্রভাবকেও মূল্যস্ফীতির ঝুঁকি হিসেবে দেখছে কেন্দ্রীয় ব্যাংক।
এ কারণেই মূল্যস্ফীতি কিছুটা নামার পরও বাংলাদেশ ব্যাংক এখনই আরেক দফা সুদ কমাতে চাইছে না। কেন্দ্রীয় ব্যাংকের মূল্যায়ন হলো, সাম্প্রতিক পতন মূল্যস্ফীতি স্থায়ীভাবে নিয়ন্ত্রণে ফেরার যথেষ্ট প্রমাণ নয়। আগেভাগে নীতি শিথিল করলে মানুষের ভবিষ্যৎ মূল্যস্ফীতির প্রত্যাশা আবার বেড়ে যেতে পারে এবং দাম নিয়ন্ত্রণে আনার প্রক্রিয়া দীর্ঘ হতে পারে।
তবে এই সতর্কতার মূল্যও দিচ্ছে অর্থনীতির অন্য অংশ।
২০২৬ সালের আগস্টে বেসরকারি খাতে ঋণ প্রবৃদ্ধি ছিল মাত্র ৪ দশমিক ৭৫ শতাংশ। উচ্চ ঋণব্যয়, বিনিয়োগের দুর্বল চাহিদা, ঋণগ্রহীতার ঝুঁকি এবং ব্যাংক খাতের সমস্যার কারণে ব্যবসা-বাণিজ্যে নতুন ঋণপ্রবাহ বাড়ছে না। মুদ্রানীতিতেও দুর্বল শিল্প উৎপাদন ও বেসরকারি ঋণপ্রবাহকে অর্থনৈতিক কর্মকাণ্ডে চাপের লক্ষণ হিসেবে চিহ্নিত করা হয়েছে।
এর আগে বাংলাদেশ ব্যাংক কিছুটা স্বস্তি দেওয়ার চেষ্টা করেছিল। জুলাইয়ের শেষে নীতি সুদহার ১০ শতাংশ থেকে ৫০ ভিত্তি পয়েন্ট কমিয়ে ৯ দশমিক ৫০ শতাংশ করা হয়, যা ২ আগস্ট থেকে কার্যকর হয়। একই সঙ্গে এসএলএফ ১১ দশমিক ৫০ থেকে ১১ শতাংশে নামানো হয়। বাংলাদেশ ব্যাংক তখন বলেছিল, বিনিয়োগ ও বেসরকারি ঋণপ্রবাহ বাড়ানো ছিল সুদ কমানোর অন্যতম উদ্দেশ্য।
দুই মাস পর নতুন মুদ্রানীতিতে আরেক দফা ছাড় দেওয়া হলো না। কারণ ঋণের চাহিদা দুর্বল হওয়ার পাশাপাশি ব্যাংকগুলোর নিজেদের ঝুঁকিও বেড়েছে। জুন শেষে ব্যাংক খাতের খেলাপি ঋণের অনুপাত দাঁড়িয়েছে ৩২ দশমিক ৭৮ শতাংশে। ফলে নীতি সুদহার কমলেই যে ব্যাংকগুলো দ্রুত বেসরকারি খাতে নতুন ঋণ বাড়াতে পারবে, এমন নিশ্চয়তা নেই। দুর্বল ব্যাংকের মূলধন, বিপুল খেলাপি ঋণ এবং ঋণ আদায়ের সমস্যাও ঋণপ্রবাহের পথে বাধা।
প্রবৃদ্ধির সূচকেও একই চাপ দেখা যাচ্ছে। ২০২৫-২৬ অর্থবছরে প্রকৃত জিডিপি প্রবৃদ্ধি ৪ দশমিক ১৪ শতাংশ প্রাক্কলন করা হয়েছে। একই অর্থবছরের তৃতীয় প্রান্তিকে প্রবৃদ্ধি ২ দশমিক ২ শতাংশ এবং শিল্প উৎপাদনে শূন্য দশমিক ২৮ শতাংশ সংকোচনের তথ্য দেওয়া হয়েছে মুদ্রানীতিতে।
বিদ্যুৎ ও জ্বালানি সরবরাহের সীমাবদ্ধতা, উচ্চ অর্থায়ন ব্যয়, অবকাঠামোগত দুর্বলতা এবং দেশি-বিদেশি চাহিদার অনিশ্চয়তাও উৎপাদন ও বিনিয়োগকে আটকে রাখছে। ফলে মূল্যস্ফীতি কমানো এবং অর্থনীতিকে সচল করার দুই লক্ষ্য এখন একই সময়ে কেন্দ্রীয় ব্যাংকের সামনে দাঁড়িয়েছে।
এই চাপ সামলাতে শুধু সুদহারকে অস্ত্র হিসেবে ব্যবহার করছে না বাংলাদেশ ব্যাংক। অর্থনৈতিক কর্মকাণ্ডে গতি ফেরাতে বন্ধ কারখানা পুনরায় চালুর জন্য ২০ হাজার কোটি টাকাসহ মোট ৬০ হাজার কোটি টাকার প্রণোদনা প্যাকেজ এবং কৃষি, ক্ষুদ্র, কুটির, ছোট ও মাঝারি শিল্প ও রপ্তানি বহুমুখীকরণে পুনঃঅর্থায়নের কথা মুদ্রানীতিতে তুলে ধরা হয়েছে।
এখানে কেন্দ্রীয় ব্যাংকের কৌশলটি পরিষ্কার—সবার জন্য নীতি সুদহার দ্রুত কমানোর পরিবর্তে যেসব খাতে অর্থায়ন বেশি প্রয়োজন, সেখানে লক্ষ্যভিত্তিক ঋণসহায়তা দেওয়া।
বৈদেশিক খাত অবশ্য তুলনামূলক স্বস্তি দিচ্ছে। ২০২৫-২৬ অর্থবছরে সামগ্রিক লেনদেন ভারসাম্যে ৬ দশমিক ৬ বিলিয়ন ডলার উদ্বৃত্ত ছিল। চলতি অর্থবছরের প্রথম দুই মাসে আবার ঘাটতি দেখা দিলেও রেমিট্যান্স ১৮ দশমিক ৯০ শতাংশ বেড়েছে। বিনিময় হারও তুলনামূলক স্থিতিশীল রয়েছে। ফলে টাকার বড় ধরনের অবমূল্যায়নের মাধ্যমে নতুন করে আমদানিজনিত মূল্যস্ফীতি তৈরির চাপ আপাতত সীমিত।
সামনের পথ অবশ্য সহজ নয়। মধ্যপ্রাচ্যের সংঘাত দীর্ঘায়িত হলে জ্বালানি ও সারের দাম বাড়তে পারে। দেশে জ্বালানির উচ্চমূল্য উৎপাদন ও পরিবহন ব্যয় বাড়াতে পারে। জাতীয় বেতন কাঠামো বাস্তবায়িত হলে চাহিদাজনিত মূল্যচাপও তৈরি হতে পারে। অন্যদিকে উচ্চ সুদ দীর্ঘদিন থাকলে বিনিয়োগ ও কর্মসংস্থানের পুনরুদ্ধার আরও ধীর হওয়ার ঝুঁকি রয়েছে।
এই কারণেই বাংলাদেশ ব্যাংক অক্টোবর-ডিসেম্বরের জন্য কোনো একদিকে বড় পদক্ষেপ না নিয়ে অপেক্ষার নীতি নিয়েছে। কেন্দ্রীয় ব্যাংকের ভাষায়, সাম্প্রতিক মূল্যস্ফীতি হ্রাসকে এখনো স্থায়ী মূল্যস্থিতি ফিরে আসার যথেষ্ট প্রমাণ হিসেবে দেখা যাচ্ছে না।
ফলে নতুন মুদ্রানীতির মূল বার্তা শুধু ‘নীতি সুদহার ৯.৫০ শতাংশে অপরিবর্তিত’ নয়। বড় বার্তা হলো—মূল্যস্ফীতি কমছে, কিন্তু সুদ আরও কমানোর মতো নিশ্চয়তা তৈরি হয়নি; আবার বর্তমান উচ্চ সুদ সহ্য করার মতো শক্তিশালী অবস্থায়ও নেই বিনিয়োগ ও বেসরকারি ঋণপ্রবাহ।
বাংলাদেশ ব্যাংকের সামনে তাই আগামী তিন মাসের সবচেয়ে কঠিন হিসাব হবে—মূল্যস্ফীতিকে আবার না বাড়িয়ে কত দ্রুত অর্থনীতিতে ঋণ ও বিনিয়োগের গতি ফেরানো যায়।