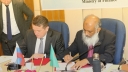
ছবি- বিআইবিএম
বেসরকারি খাতে ঋণপ্রবৃদ্ধি ৪ শতাংশের বেশি দেখানো হলেও প্রকৃত নতুন ঋণপ্রবাহ প্রায় শূন্যের কাছাকাছি হতে পারে। ব্যাংকঋণের সঙ্গে যুক্ত অনাদায়ী সুদ ও বাধ্যতামূলকভাবে সৃষ্ট ঋণ বাদ দিলে প্রকৃত প্রবৃদ্ধির চিত্র আরও দুর্বল। এমন আশঙ্কা প্রকাশ করেছেন ব্যাংকের প্রধান নির্বাহীদের সংগঠন অ্যাসোসিয়েশন অব ব্যাংকার্স, বাংলাদেশের (এবিবি) চেয়ারম্যান ও সিটি ব্যাংকের ব্যবস্থাপনা পরিচালক মাশরুর আরেফিন।
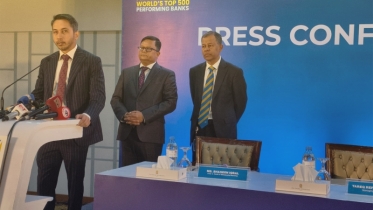
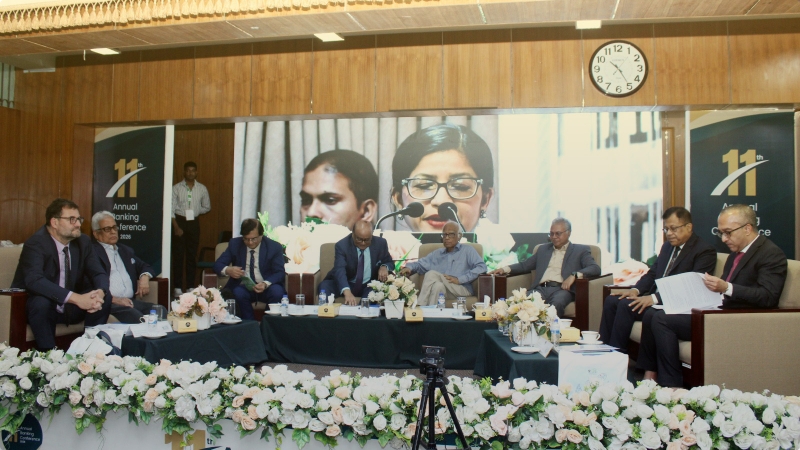
বুধবার (২৮ অক্টোবর) রাজধানীর মিরপুরে বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের (বিআইবিএম) ১১তম বার্ষিক ব্যাংকিং সম্মেলনে তিনি এ পর্যবেক্ষণ তুলে ধরেন। তাঁর মতে, ব্যাংক খাতে সুশাসন ফেরানোর উদ্যোগ শুরু হলেও বেসরকারি বিনিয়োগে স্থবিরতা কাটেনি। ব্যবসায়ীরা নতুন কারখানা স্থাপন বা বিদ্যমান উৎপাদন সক্ষমতা বাড়াতে ঋণ নিতে আগ্রহ দেখাচ্ছেন না।
বাংলাদেশ ব্যাংকের সর্বশেষ প্রকাশিত তথ্য অনুযায়ী, চলতি বছরের জুনে বেসরকারি খাতে ঋণপ্রবৃদ্ধি ছিল ৪ দশমিক ৪৭ শতাংশ। আগস্টে সাময়িক হিসাবে তা দাঁড়ায় ৪ দশমিক ৭৫ শতাংশে। অর্থাৎ ঋণপ্রবৃদ্ধি কিছুটা বাড়লেও তা ৫ শতাংশের নিচেই রয়েছে।
তবে মাশরুর আরেফিনের প্রশ্ন, এ প্রবৃদ্ধির কতটা প্রকৃত নতুন ঋণ বিতরণের প্রতিফলন? ব্যাংকগুলোর হিসাবে অনাদায়ী সুদ যুক্ত হওয়া এবং আগে দেওয়া ঋণের দায় মেটাতে নতুন ঋণ সৃষ্টি হওয়ার মতো বিষয়গুলো বাদ দিলে নিট ঋণপ্রবৃদ্ধি কতটা থাকে, তা নিয়ে সংশয় রয়েছে।
এখানে প্রকাশিত ঋণপ্রবৃদ্ধি ও প্রকৃত নতুন অর্থায়নের মধ্যে গুরুত্বপূর্ণ পার্থক্য রয়েছে। ঋণের স্থিতি বাড়লেই সমপরিমাণ নতুন অর্থ উৎপাদনশীল খাতে প্রবেশ করেছে, এমন নয়। তবে অনাদায়ী সুদ ও বাধ্যতামূলক ঋণের পরিমাণ পৃথকভাবে হিসাব না করায় প্রকৃত নিট ঋণপ্রবৃদ্ধি কত, তা নির্দিষ্ট করে বলা যাচ্ছে না।
বিনিয়োগে স্থবিরতার উদাহরণ তুলে ধরে মাশরুর আরেফিন বলেন, ব্যাংকগুলোতে বড় অঙ্কের মূলধনি যন্ত্রপাতি আমদানির ঋণপত্র খোলার চাহিদা দেখা যাচ্ছে না। নতুন কারখানা স্থাপন কিংবা বিদ্যমান কারখানা সম্প্রসারণের জন্যও ব্যবসায়ীরা উল্লেখযোগ্য ঋণ নিচ্ছেন না।
এমনকি ব্যাংক থেকে ঋণসীমা অনুমোদন পাওয়ার পরও অনেক ব্যবসায়ী তা ব্যবহার করছেন না। তাঁর মতে, নির্বাচন অনুষ্ঠিত হওয়ার পরও রাজনৈতিক অনিশ্চয়তা পুরোপুরি কাটেনি। ফলে নতুন বিনিয়োগের সিদ্ধান্ত নিতে উদ্যোক্তারা সতর্ক অবস্থানে রয়েছেন।
অর্থনৈতিক কর্মকাণ্ডের দুর্বলতা বোঝাতে ক্রয় ব্যবস্থাপক সূচকের তথ্য তুলে ধরেন এবিবি চেয়ারম্যান। তিনি জানান, জুলাইয়ে এ সূচক ছিল ৫৭ দশমিক ৮ পয়েন্ট। সেপ্টেম্বরে তা কমে দাঁড়িয়েছে ৪৮ দশমিক ৬ পয়েন্টে।
ক্রয় ব্যবস্থাপক সূচকে ৫০ পয়েন্টের নিচে অবস্থান সংশ্লিষ্ট অর্থনৈতিক কর্মকাণ্ডে সংকোচনের ইঙ্গিত দেয়। ফলে মাত্র দুই মাসের ব্যবধানে সূচকটির ৯ দশমিক ২ পয়েন্ট পতন ব্যবসায়িক কার্যক্রমে দুর্বলতার একটি গুরুত্বপূর্ণ সংকেত।
মাশরুর আরেফিন বলেন, উচ্চ মূল্যস্ফীতি, রপ্তানিতে স্থবিরতা এবং আমদানির দুর্বলতা অর্থনৈতিক কর্মকাণ্ডকে চাপে রেখেছে। বিশেষ করে মূলধনি যন্ত্রপাতি আমদানির চাহিদা কম থাকা নতুন শিল্পবিনিয়োগে অনাগ্রহের প্রতিফলন।
তবে ব্যাংক খাতের পরিস্থিতিতে কিছু ইতিবাচক পরিবর্তনও দেখছেন তিনি। বাংলাদেশ ব্যাংকের কঠোর নিয়ন্ত্রক পদক্ষেপ, ব্যাংকগুলোর পরিচালনা পর্ষদ পুনর্গঠন এবং নতুন প্রধান নির্বাহী নিয়োগকে সুশাসন প্রতিষ্ঠার সূচনা হিসেবে উল্লেখ করেন।
তাঁর মতে, ব্যাংক খাতে অতীতে যা ঘটেছে, তা ছিল গুরুতর সুশাসন ব্যর্থতা। দীর্ঘদিন ধরে গড়ে ওঠা অনিয়মের সংস্কৃতি এক দিন কিংবা এক বছরে পরিবর্তন করা সম্ভব নয়।
খেলাপি ঋণের প্রকৃত চিত্র প্রকাশ পাওয়াকেও ইতিবাচক হিসেবে দেখছেন মাশরুর আরেফিন। তিনি বলেন, আগে ব্যাংক খাতে খেলাপি ঋণের হার প্রায় ৯ শতাংশ দেখানো হলেও এখন তা প্রায় ৩০ শতাংশ বলে জানা যাচ্ছে। প্রকৃত পরিস্থিতি সামনে আসা সংকট থেকে উত্তরণের প্রথম ধাপ।
তবে বিদেশি ঋণদাতাদের দৃষ্টিতে বাংলাদেশের ব্যাংক খাত এখনো বিভক্ত। কিছু ব্যাংকের আর্থিক ভিত্তি শক্তিশালী হলেও কয়েকটি ব্যাংক সংকটে রয়েছে। আবার কিছু ব্যাংকের মূলধন ঋণাত্মক অবস্থায় নেমেছে। এ বৈষম্য সামগ্রিক ব্যাংক খাতের প্রতি আস্থা পুনরুদ্ধারের পথে বড় চ্যালেঞ্জ।
বাংলাদেশ ব্যাংকের মুদ্রানীতি ও আর্থিক সহায়তার মধ্যেও সমন্বয়হীনতা দেখছেন এবিবি চেয়ারম্যান। তিনি বলেন, একদিকে অর্থনৈতিক কর্মকাণ্ডে গতি আনতে সম্প্রসারণমূলক সহায়তা দেওয়া হচ্ছে, অন্যদিকে নীতি সুদহার ৯ দশমিক ৫ শতাংশে রেখে সংকোচনমূলক অবস্থান বজায় রাখা হয়েছে।
মূল্যস্ফীতি প্রায় সাড়ে ৮ শতাংশ থাকা অবস্থায় এ দুই ধরনের নীতির মধ্যে সমন্বয় প্রয়োজন বলে মনে করেন তিনি। তাঁর মতে, বিনিয়োগ ও ঋণপ্রবাহে গতি ফেরাতে মুদ্রানীতির অবস্থান এবং অন্যান্য আর্থিক সহায়তার মধ্যে সামঞ্জস্য আনতে হবে।
অর্থনীতি পুনরুদ্ধারের সম্ভাবনা সম্পর্কে মাশরুর আরেফিন বলেন, বৈদেশিক মুদ্রার বিনিময় হার স্থিতিশীল থাকা বিদেশি বিনিয়োগ আকর্ষণে সহায়ক হতে পারে। পাশাপাশি চলতি হিসাবে উদ্বৃত্ত, আন্তর্জাতিক মুদ্রা তহবিলের (আইএমএফ) কর্মসূচি পুনরায় চালু এবং সরকারের বড় উন্নয়ন প্রকল্প বাস্তবায়ন অর্থনৈতিক কর্মকাণ্ডে গতি ফেরানোর সুযোগ তৈরি করতে পারে।
পাঁচটি ইসলামী ব্যাংক একীভূত করার পর মোট আমানতের তুলনায় অল্প অংশ উত্তোলিত হয়েছে বলেও উল্লেখ করেন তিনি। ব্যাংক খাতের আস্থা পুনরুদ্ধারে এ অভিজ্ঞতাকে ইতিবাচক হিসেবে দেখেন এবিবি চেয়ারম্যান।
তবে ভবিষ্যতে ঋণ বিতরণের ক্ষেত্রে অতীতের ভুলের পুনরাবৃত্তি না করার ওপর গুরুত্ব দেন তিনি। তাঁর আহ্বান, জেনেশুনে আর কোনো খারাপ ঋণ দেওয়া যাবে না।
একই সম্মেলনে ব্যাংকমালিকদের সংগঠন বাংলাদেশ অ্যাসোসিয়েশন অব ব্যাংকসের (বিএবি) চেয়ারম্যান ও ঢাকা ব্যাংকের চেয়ারম্যান আবদুল হাই সরকার বলেন, ব্যাংক খাতের বিপুল খেলাপি ঋণ আদায়ে প্রচলিত বিচারিক প্রক্রিয়া যথেষ্ট কার্যকর নয়। সময়সাপেক্ষ আইনি ব্যবস্থার পরিবর্তে দ্রুত ঋণ আদায় নিশ্চিত করতে বিচারব্যবস্থা ও আইন প্রয়োগের কাঠামোয় বড় ধরনের সংস্কার প্রয়োজন।
তাঁর মতে, দেশের অর্থনৈতিক বাস্তবতা বিবেচনায় নিয়ে আর্থিক খাতের নীতিমালা তৈরি করতে হবে। বিদেশি, বিশেষ করে পশ্চিমা দেশগুলোর নীতিকাঠামো যাচাই ছাড়া অনুসরণ করলে কাঙ্ক্ষিত সুফল পাওয়া যাবে না।
ব্যাংক খাতের বর্তমান পরিস্থিতিতে দুই সংগঠনের শীর্ষ নেতার বক্তব্যে দুটি গুরুত্বপূর্ণ সংকট সামনে এসেছে। একদিকে পুরোনো খেলাপি ঋণ আদায়ে আইনি জটিলতা, অন্যদিকে নতুন ঋণের চাহিদা ও প্রকৃত বিতরণে স্থবিরতা। ফলে শুধু ব্যাংকের ঋণ দেওয়ার সক্ষমতা বাড়ালেই বিনিয়োগে গতি ফিরবে না; উদ্যোক্তাদের আস্থা পুনরুদ্ধার এবং কার্যকর ঋণ আদায়ের পরিবেশও নিশ্চিত করতে হবে।