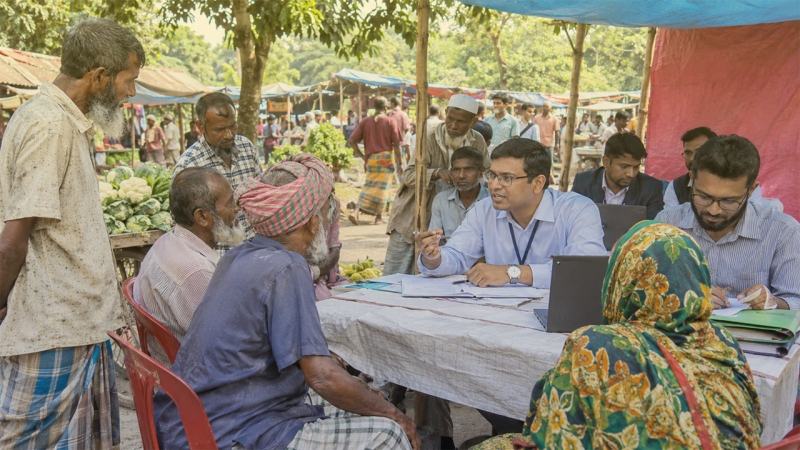
প্রতীকী ছবি (এআই দ্বারা তৈরী)
কৃষিঋণের জন্য শুধু ব্যাংকের শাখায় যেতে হবে না কৃষকদের। প্রয়োজনে স্থানীয় হাটের দিনেই ক্যাম্প বসিয়ে ঋণের তথ্য জানাতে ও বিতরণ কার্যক্রম পরিচালনা করতে হবে ব্যাংক কর্মকর্তাদের। বিশেষ করে ক্ষুদ্র, প্রান্তিক, ভূমিহীন কৃষক ও বর্গাচাষিদের সহজ শর্তে এবং হয়রানিমুক্তভাবে ঋণপ্রাপ্তি নিশ্চিত করতে ব্যাংকগুলোকে এমন নির্দেশ দিয়েছে বাংলাদেশ ব্যাংক।
বৃহস্পতিবার (১৯ নভেম্বর) কেন্দ্রীয় ব্যাংকের কৃষিঋণ বিভাগ থেকে জারি করা সার্কুলারে ২০২৬-২৭ অর্থবছরের কৃষি ও পল্লী ঋণ নীতিমালায় এ নির্দেশনা যুক্ত করা হয়েছে। কৃষকদের কাছে ব্যাংকিং সেবা পৌঁছে দেওয়া এবং কৃষি উৎপাদনে প্রাতিষ্ঠানিক অর্থায়ন বাড়াতে নীতিমালায় আরও বেশ কিছু পরিবর্তন আনা হয়েছে।
নতুন নির্দেশনা অনুযায়ী, ব্যাংকগুলোকে ইউনিয়ন পর্যায়ে কৃষিঋণসংক্রান্ত তথ্য প্রচার এবং ঋণ বিতরণ কার্যক্রম পরিচালনা করতে হবে। প্রয়োজনে স্থানীয় হাটের দিনে সংশ্লিষ্ট ব্যাংকের শাখা কর্মকর্তারা ক্যাম্প স্থাপন করে সরাসরি কৃষকদের ঋণের তথ্য জানাবেন এবং বিতরণ কার্যক্রম পরিচালনা করবেন।
এর ফলে কৃষিঋণ সম্পর্কে তথ্য সংগ্রহ ও ঋণসেবা পাওয়ার জন্য কৃষকদের পুরোপুরি ব্যাংক শাখানির্ভর থাকতে হবে না। স্থানীয় পর্যায়েই তাঁদের কাছে ঋণের তথ্য ও প্রয়োজনীয় সেবা পৌঁছে দেওয়ার ব্যবস্থা করতে হবে ব্যাংকগুলোকে।
তবে হাটে ক্যাম্প স্থাপনের নির্দেশনা সব এলাকায় বাধ্যতামূলকভাবে ক্যাম্প আয়োজনের নির্দেশ নয়। বাংলাদেশ ব্যাংক প্রয়োজন অনুযায়ী এ ব্যবস্থা গ্রহণের কথা বলেছে। একইভাবে ক্যাম্পে উপস্থিত হলেই কোনো কৃষকের ঋণ অনুমোদন নিশ্চিত হবে না; সংশ্লিষ্ট ঋণের প্রযোজ্য শর্ত অনুসরণ করতে হবে।
বাংলাদেশ ব্যাংক বিশেষভাবে প্রকৃত ক্ষুদ্র, প্রান্তিক, ভূমিহীন কৃষক ও বর্গাচাষিদের ঋণপ্রাপ্তিতে গুরুত্ব দিয়েছে। এসব কৃষক যাতে সহজ শর্তে ও হয়রানি ছাড়া ঋণ পান, তা নিশ্চিত করার নির্দেশনা রয়েছে নতুন নীতিমালায়।
কৃষকদের কাছে ঋণ পৌঁছানোর পাশাপাশি কৃষি অর্থায়নের পরিধিও বাড়ানো হয়েছে। এবারই প্রথম নীতিমালায় কৃষি মূল্যশৃঙ্খল, নির্ভুল প্রযুক্তিনির্ভর কৃষি এবং জলবায়ু-সহনশীল স্মার্ট কৃষি বিষয়ে তিনটি পৃথক অনুচ্ছেদ যুক্ত করা হয়েছে।
কৃষি মূল্যশৃঙ্খলের আওতায় ফসল উৎপাদনের পাশাপাশি কৃষিপণ্য সংগ্রহ, সংরক্ষণ, প্রক্রিয়াজাতকরণ, পরিবহন ও বাজারজাতকরণের সঙ্গে যুক্ত ব্যক্তি, প্রতিষ্ঠান ও সমিতিও ঋণ পাওয়ার যোগ্য হবেন। অর্থাৎ কৃষিপণ্য উৎপাদন থেকে চূড়ান্ত ভোক্তার কাছে পৌঁছানো পর্যন্ত বিভিন্ন পর্যায়ের অর্থনৈতিক কর্মকাণ্ডে অর্থায়নের সুযোগ রাখা হয়েছে।
এতে কৃষকের পাশাপাশি কৃষিপণ্য সংরক্ষণ, পরিবহন ও বাজারজাতকরণের সঙ্গে যুক্ত উদ্যোক্তারাও কৃষি অর্থায়নের আওতায় আসতে পারবেন। তবে ঋণ পাওয়ার ক্ষেত্রে সংশ্লিষ্ট ব্যাংকের মূল্যায়ন ও নীতিমালার শর্ত প্রযোজ্য হবে।
কৃষিঋণ বিতরণের খাতভিত্তিক লক্ষ্যমাত্রাতেও পরিবর্তন এনেছে বাংলাদেশ ব্যাংক। নতুন নির্দেশনা অনুযায়ী, মোট কৃষি ও পল্লী ঋণের ৫৫ শতাংশ ফসল খাতে, ২০ শতাংশ প্রাণিসম্পদ খাতে, ১৫ শতাংশ কৃষি যন্ত্রপাতি খাতে এবং ১০ শতাংশ মৎস্য খাতে বিতরণের লক্ষ্যমাত্রা নির্ধারণ করা হয়েছে।
অর্থাৎ কৃষিঋণের ৪৫ শতাংশ ফসলের বাইরে প্রাণিসম্পদ, কৃষি যন্ত্রপাতি ও মৎস্য খাতের জন্য নির্ধারণ করা হয়েছে। এর মাধ্যমে কৃষির বিভিন্ন উপখাতে ঋণপ্রবাহ বাড়ানোর ওপর গুরুত্ব দেওয়া হয়েছে।
পরিবেশবান্ধব কৃষি উৎপাদন উৎসাহিত করতে সৌরবিদ্যুৎচালিত পাম্প স্থাপনের মাধ্যমে সেচব্যবস্থা গড়ে তোলার ঋণকেও কৃষিঋণ হিসেবে গণ্য করার সিদ্ধান্ত নিয়েছে কেন্দ্রীয় ব্যাংক। পাশাপাশি জৈব সার উৎপাদন ও বিতরণ এবং কৃষি প্রযুক্তি ও ডিজিটাল সেবাসংশ্লিষ্ট কর্মকাণ্ডেও ঋণের সুযোগ রাখা হয়েছে।
নতুন নীতিমালায় ঋণ বিতরণের পাশাপাশি বাস্তবায়ন অগ্রগতি পর্যবেক্ষণের ব্যবস্থাও রয়েছে। ব্যাংকগুলোকে নির্ধারিত ছকে কৃষি ও পল্লী ঋণ কার্যক্রমের প্রতিবেদন তৈরি করতে হবে। পরবর্তী অর্থবছরের জুলাই মাসের মধ্যে তা বাংলাদেশ ব্যাংকের সংশ্লিষ্ট বিভাগে জমা দিতে হবে।
বাংলাদেশ ব্যাংকের নতুন নির্দেশনায় কৃষিঋণ বিতরণের ক্ষেত্রে স্থানীয় পর্যায়ে সেবা সম্প্রসারণের ওপর বিশেষ গুরুত্ব দেওয়া হয়েছে। এত দিন ব্যাংক শাখাকেন্দ্রিক ঋণ কার্যক্রমের পাশাপাশি এবার ইউনিয়ন ও স্থানীয় হাটের মতো কৃষকদের পরিচিত জায়গায় ঋণসংক্রান্ত কার্যক্রম পরিচালনার ব্যবস্থা রাখা হয়েছে।
তবে নির্দেশনার সুফল নির্ভর করবে ব্যাংকগুলোর বাস্তব উদ্যোগের ওপর। বিশেষ করে স্থানীয় হাটে ক্যাম্প আয়োজন, ইউনিয়ন পর্যায়ে ঋণের তথ্য প্রচার এবং প্রকৃত ক্ষুদ্র ও প্রান্তিক কৃষকদের কাছে ঋণ বিতরণ কতটা নিশ্চিত হচ্ছে, সেটিই হবে নতুন ব্যবস্থার কার্যকারিতা মূল্যায়নের গুরুত্বপূর্ণ বিষয়।